

Bayesianska modeller vs Kelly-kriteriet
Vilken metod är bäst för att hantera position sizing i trendhandel? Här jämförs två populära metoder: Bayesianska modeller och Kelly-kriteriet. Båda har sina styrkor och svagheter beroende på marknadens dynamik och dina behov. Här är en snabb översikt:
- Bayesianska modeller: Bra för snabbt föränderliga marknader. Uppdaterar sannolikheter i realtid baserat på ny data, vilket gör dem flexibla. Kräver dock mer beräkningskraft och noggrann kalibrering.
- Kelly-kriteriet: Enkelt och effektivt för stabila marknader med kända sannolikheter. Hjälper till att maximera långsiktig tillväxt men är känsligt för fel i parametrar och kan leda till hög volatilitet.
Snabb jämförelse
| Aspekt | Bayesianska modeller | Kelly-kriteriet |
|---|---|---|
| Flexibilitet | Uppdaterar löpande baserat på ny data | Använder fasta parametrar |
| Användning | Dynamiska och icke-stationära marknader | Stabilare och förutsägbara marknader |
| Riskhantering | Bättre kontroll av drawdowns | Högre risk för stora förluster |
| Beräkningskrav | Höga | Låga |
| Lärandekurva | Kräver mer kunskap och resurser | Enkelt att implementera |
Slutsats: Bayesianska modeller passar bäst för dynamiska marknader med hög osäkerhet, medan Kelly-kriteriet är enklare och fungerar bra i stabila miljöer. En kombination av båda kan ge en balanserad strategi för optimal kapitalhantering.
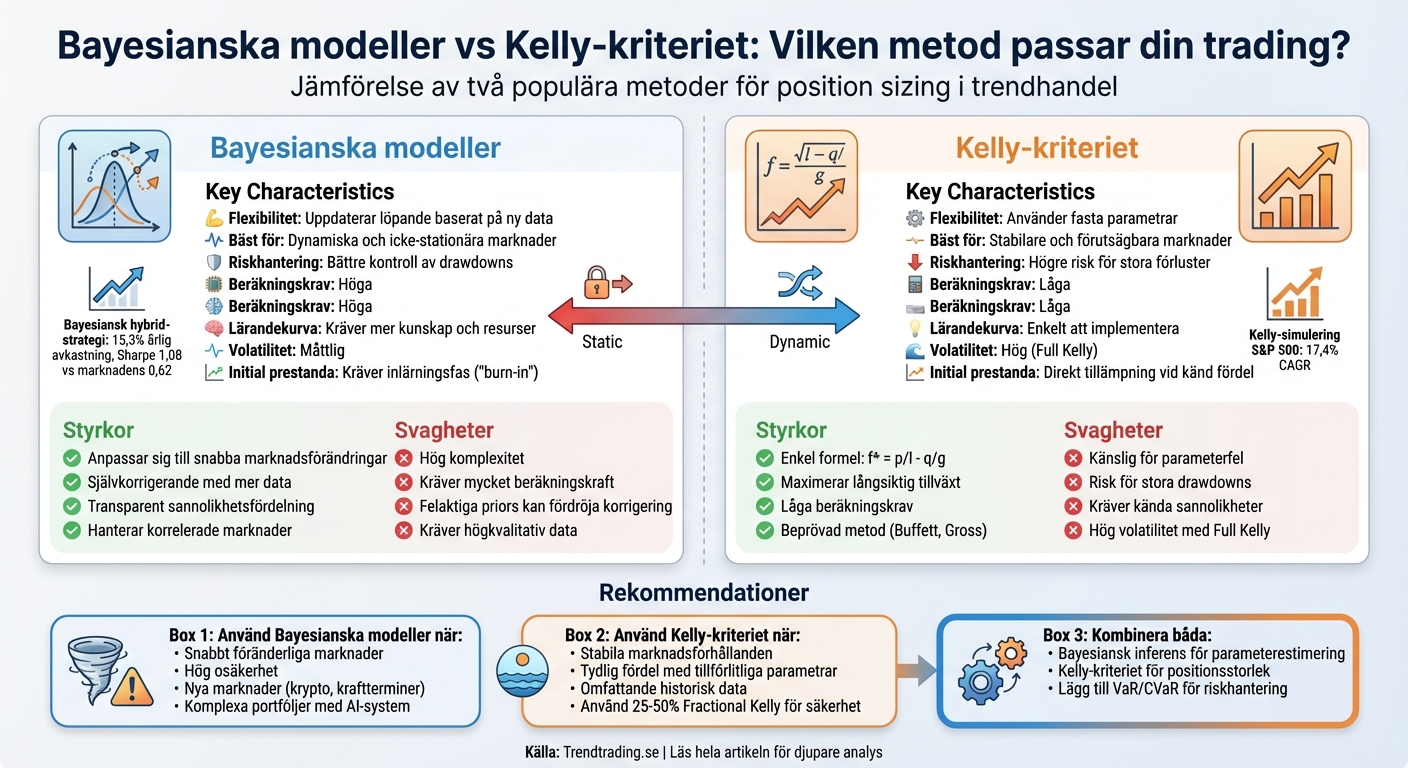
Bayesianska modeller vs Kelly-kriteriet: Jämförelse för trendhandel
KELLY-KRITERIET | Ed Thorp | Optimal positionsstorlek för aktiehandel
sbb-itb-e2221a1
Bayesianska modeller för positionsstorlek
Bayesianska modeller är ett dynamiskt verktyg för riskhantering som kontinuerligt anpassar sig baserat på ny data. Genom att använda sannolikhetsteori kan dessa modeller justera positionsstorlekar i realtid, genom att kombinera tidigare kunskap (prior) med ny marknadsinformation (likelihood).
Med hjälp av Bayes teorem uppdateras sannolikhetsfördelningen (posterior) löpande. Till exempel, om du först bedömer att en trend har 20 % sannolikhet att fortsätta, kan denna öka till 33 % efter att gynnsamma prisrörelser observerats. Denna flexibilitet gör Bayesianska modeller särskilt användbara för trendhandel, där marknadsförhållanden snabbt kan förändras.
Hur fungerar Bayesianska modeller?
Bayesianska modeller uppdaterar sannolikhetsberäkningar med hjälp av Beta-fördelningar, där parametrarna α representerar vinster och β förluster. Genom att använda Laplace’s regel säkerställs att inget utfall får noll sannolikhet, vilket minskar risken för total kapitalförlust.
Modellerna börjar med en inlärningsfas, kallad "burn-in", där de initiala sannolikhetsuppskattningarna förfinas. Längden på denna fas beror på Kullback-Leibler-divergensen, som mäter skillnaden mellan den initiala fördelningen och marknadens faktiska fördelning. Denna metodik ger en stabil grund för att anpassa positioner i takt med att marknaden förändras.
Bayesianska modeller inom trendhandel
För trendhandlare är dessa modeller ovärderliga. De beräknar sannolikheten för att en trend fortsätter eller vänder genom att kontinuerligt uppdatera tidigare bedömningar med realtidsdata. Detta är särskilt användbart på marknader med hög volatilitet och oförutsägbara prisrörelser .
Modellerna ger också ett inbyggt mått på förtroende baserat på sannolikhetsutdata. Till exempel kan en sannolikhet mellan 0,5 och 0,7 leda till en 50 % positionsallokering, medan en sannolikhet mellan 0,7 och 1,0 kan resultera i full allokering. Den modulära designen av verktyg som BayesianKellyTrader gör det enkelt att integrera dessa modeller i automatiserade handelssystem.
"Bayesian updating provides a systematic approach to revise win probability estimates using observed data." – Invest with CARL
"Bayesiansk uppdatering ger ett systematiskt tillvägagångssätt för att revidera uppskattningar av vinstsannolikhet med hjälp av observerade data." – Invest with CARL [1]
Genom att använda denna metodik kan handlare anpassa sig bättre till marknadsförändringar, till skillnad från de mer statiska antagandena i Kelly-kriteriet, som behandlas senare.
Kelly-kriteriet för positionsstorlek
Kelly-kriteriet är en metod för att beräkna hur stor andel av ditt kapital du bör riskera på varje enskild handel för att maximera långsiktig tillväxt. Metoden, utvecklad av John Larry Kelly Jr. vid Bell Labs 1956, handlar om att hitta en balans mellan fördelarna och oddsen för att bestämma den optimala positionsstorleken.
Till skillnad från Bayesianska modeller, som kontinuerligt uppdaterar riskbedömningar, använder Kelly-kriteriet fasta parametrar för att beräkna den bästa positionsstorleken. Målet är att maximera den förväntade logaritmiska tillväxten av kapitalet, vilket i praktiken innebär att man strävar efter högsta möjliga långsiktiga geometriska tillväxttakt.
Kända investerare som Warren Buffett och Bill Gross sägs ha använt Kelly-kriteriet i sina strategier. En av de största fördelarna med metoden är att den aldrig föreslår att hela kapitalet riskeras – endast en liten andel sätts på spel.
Kelly-formeln i praktiken
För trendhandel ser Kelly-formeln ut så här:
f* = p/l – q/g
Här är vad de olika variablerna betyder:
- f*: Den optimala andelen av ditt kapital att riskera.
- p: Sannolikheten för vinst.
- q: Sannolikheten för förlust (1 – p).
- g: Procentuell vinst vid lyckad handel.
- l: Procentuell förlust vid misslyckad handel.
Exempel: Om du har en strategi där vinstchansen är 55 % (p = 0,55) och dina vinster är dubbelt så stora som dina förluster (vinst-förlustförhållande = 2,0), blir beräkningen:
f* = (0,55 – 0,45) / 2,0 = 0,05
Detta innebär att du bör riskera 5 % av ditt kapital per handel. Många väljer dock att använda en "half-Kelly"-strategi, där de halverar den föreslagna andelen för att minska risken för stora förluster vid felaktiga parametrar.
Kelly-kriteriet och trendhandel
För trendhandlare anpassar Kelly-kriteriet positionsstorleken baserat på den förväntade fördelen och risk-belöningsförhållandet. Om en trend verkar stark och förhållandet mellan risk och belöning är gynnsamt, kan formeln föreslå en större position. Omvänt föreslås en mindre position när förutsättningarna är mindre säkra. Detta gör metoden särskilt användbar för att hantera kapitalallokering i strategier där historiska data är tillförlitliga.
I marknader med kontinuerliga värdeförändringar kan formeln skrivas om som:
f* = (μ – r) / σ²
Här står:
- μ: Förväntad tillväxttakt.
- r: Riskfri ränta.
- σ²: Variansen i tillväxttakten.
Edward O. Thorp, en pionjär inom kvantitativ handel, uppskattade Kelly-fraktionen för S&P 500-indexet till cirka 117 %. Detta innebär att en investerare teoretiskt sett skulle använda hävstång för att maximera avkastningen.
Det är dock viktigt att notera att Kelly-kriteriet bygger på att sannolikheterna är kända – något som sällan är fallet i verklig handel. I en studie där deltagarna fick satsa på ett mynt med 60 % vinstchans, gick 28 % av deltagarna i konkurs eftersom de inte följde optimal positionsstorlek.
På volatila marknader rekommenderas att minska Kelly-fraktionen ytterligare för att skydda kapitalet mot oväntade och stora förluster som modellen inte alltid kan förutse.
För- och nackdelar med Bayesianska modeller
Fördelar
Bayesianska modeller är skickliga på att hantera osäkerhet genom att ständigt uppdatera sina uppskattningar baserat på ny data. Till skillnad från Kelly-kriteriet, som kan vara känsligt för felaktiga parametrar, minskar Bayesianska modeller risken för överdrivna satsningar genom att justera sig löpande. Detta gör dem särskilt användbara i dynamiska miljöer där förhållandena snabbt kan förändras.
En annan styrka är deras transparens. Bayesianska modeller visar sannolikhetsfördelningar öppet, vilket står i kontrast till den ofta opaka karaktären hos många AI-system. Ett exempel på deras effektivitet är ett hybridsystem som använde Bayesianska nätverk för en optionsstrategi. Det systemet genererade en årlig avkastning på 15,3 % under 19 år och uppnådde en Sharpe-kvot på 1,08, vilket är betydligt högre än marknadsindexets 0,62. Dessutom lyckades systemet bibehålla en 0 % tilldelningsgrad trots hög marknadsvolatilitet genom strategisk rullning.
Bayesianska modeller fungerar också bra i kombination med AI-system. De kan integrera kvalitativa faktorer som marknadsregimer, nyhetsflöden och volatilitetsnivåer i sina analyser. Detta skapar en mer flexibel och nyanserad logik för positionsstorlek, jämfört med Kelly-kriteriets strikt matematiska tillvägagångssätt.
Men även med dessa fördelar finns det utmaningar att ta hänsyn till.
Nackdelar
Den största utmaningen med Bayesianska modeller är deras komplexitet. De kräver betydligt mer beräkningskraft än Kelly-kriteriet, särskilt vid realtidsuppdateringar över flera tillgångar. Frekventa omkalibreringar ställer höga krav på både hårdvara och optimerad kod för att kunna användas effektivt i praktiska handelsmiljöer.
En annan svårighet är att felaktiga initiala "priors" kan fördröja modellens förmåga att korrigera sig själv. Detta blir särskilt problematiskt i situationer där beräkningskraven är höga och där snabba beslut är avgörande, exempelvis för trendföljande handlare.
Datakvaliteten spelar också en avgörande roll. För att Bayesianska uppdateringar ska fungera krävs en konstant tillgång till högkvalitativ data. Om datan är otillräcklig eller innehåller för mycket brus kan det leda till felaktiga beslut och ineffektiva uppdateringar av positionsstorlekar. När antalet tillgångar eller positioner ökar kan dessutom optimeringsproblemet bli så komplext att det kräver avancerade approximationer för att lösa, vilket ytterligare ökar beräkningsbördan.
För- och nackdelar med Kelly-kriteriet
Fördelar
Kelly-kriteriet erbjuder en enkel och direkt metod för att bestämma positionsstorlek jämfört med mer komplexa modeller som Bayesianska metoder. Genom att använda två grundläggande parametrar – sannolikheten för vinst (p) och utbetalningskvoten (b) – kan handlare snabbt räkna ut optimal kapitalallokering med formeln:
f* = (p × b – q) / b.
Denna enkelhet gör att metoden är lätt att tillämpa och förstå, utan att kräva avancerade beräkningar.
En annan stark sida med Kelly-kriteriet är dess fokus på långsiktig kapitaltillväxt. Målet är att maximera den geometriska tillväxttakten över tid, vilket teoretiskt sett kan ge bättre resultat än andra strategier. Ett exempel är en simulering av en Kelly-viktad S&P 500-portfölj, där fraktionella justeringar användes. Denna simulering visade en årlig sammansatt tillväxt (CAGR) på 17,4 %.
Metoden har också fått stöd från framstående investerare som Warren Buffett och Bill Gross, som har använt liknande principer i sin kapitalförvaltning. För den amerikanska aktiemarknaden (S&P 500) har den teoretiska Kelly-fraktionen uppskattats till cirka 117 %, vilket antyder möjligheten att använda hävstång. Dock väljer praktiker ofta att minska denna andel för att hantera risk bättre.
Även om hävstång kan vara en fördel i teorin, kommer det med betydande risker, vilket vi tittar närmare på nedan.
Nackdelar
Trots sina fördelar är Kelly-kriteriet inte utan sina svagheter, särskilt när det gäller felaktiga parameteruppskattningar. Metoden bygger på antagandet att sannolikheter och utbetalningar är kända och exakta, vilket sällan är fallet i verkliga marknader. På volatila marknader, där sannolikheter bara är uppskattningar, kan även små fel leda till överdrivna positioner och stora förluster.
Ett exempel på detta är en studie från 2016 där 61 deltagare satsade 25 USD på ett mynt med 60 % vinstchans. Trots den fördelaktiga sannolikheten gick 28 % av deltagarna i konkurs på grund av för stor positionsstorlek. Den genomsnittliga utbetalningen blev bara 91 USD, långt under det teoretiska värdet på 10 505 USD.
Full Kelly-strategin kan också resultera i extrem volatilitet och stora drawdowns, vilket kan vara psykologiskt och finansiellt svårt att hantera, även om strategin är korrekt på lång sikt. Därför rekommenderar många erfarna handlare att använda Fractional Kelly, där endast 25–50 % av den beräknade fraktionen används, för att minska risken. Som Nicholas Teague uttrycker det:
"Using too large an f* and over-betting has potential for much more severe penalties than using too small an f* and under-betting".
"Att använda ett för stort f* och överinvestera medför potential för betydligt strängare straff än att använda ett för litet f* och underinvestera" [9].
För att undvika stora förluster och hantera volatilitet är det därför klokt för trendhandlare att använda sig av Fractional Kelly snarare än full Kelly.
Bayesianska modeller vs Kelly-kriteriet: Jämförelse sida vid sida
Jämförelsetabell
Här visas en tydlig översikt av de viktigaste skillnaderna mellan Kelly-kriteriet och Bayesianska modeller, särskilt i samband med trendhandel.
| Faktor | Kelly-kriteriet (Traditionellt) | Bayesianska modeller (Adaptiva) |
|---|---|---|
| Flexibilitet | Begränsad; använder fasta parametrar (p, b) | Dynamisk; uppdateras kontinuerligt med nya data och priors |
| Noggrannhet | Känslig för fel i uppskattningar | Förbättras med mer data genom självkorrigering |
| Volatilitet | Hög; risk för stora drawdowns med "Full Kelly" | Måttlig; hanteras bättre genom sannolikhetsfördelningar |
| Användarvänlighet | Enkel att använda; kräver bara en formel | Mer komplex; kräver avancerade beräkningar och uppdateringar |
| Trendhandel | Passar statiska miljöer med fasta odds | Anpassad för föränderliga och icke-stationära marknader |
| Beräkningskrav | Låga; enkel algebra | Höga; kräver omkalibrering och hantering av komplexa modeller |
| Initial prestanda | Direkt tillämpning vid känd fördel | Kräver en inlärningsfas ("burn-in") för att anpassa sig |
| Riskhantering | Hög risk för förlust och volatilitet | Effektiv kontroll av drawdowns och förbättrad Sharpe-kvot |
Denna tabell lyfter fram de olika styrkorna och svagheterna hos de två metoderna, särskilt när det gäller parameterestimering, beräkningskrav och anpassning till dynamiska marknader.
Parameterestimering och beräkningskomplexitet
En avgörande skillnad mellan de två metoderna ligger i hur de hanterar parametrar och beräkningar. Kelly-kriteriet bygger på statisk data och kräver fasta parametrar som ofta hämtas från historiska data. Däremot är Bayesianska modeller betydligt mer dynamiska – de uppdaterar kontinuerligt sina parametrar baserat på ny information. Som Jonathan Levi påpekar, erbjuder Bayesianska modeller en stabilare och mer tillförlitlig uppskattning jämfört med exempelvis ett 20-dagars glidande medelvärde. Denna egenskap gör dem särskilt användbara i miljöer där marknadsvillkoren snabbt förändras.
Beräkningsmässigt är Kelly-kriteriet enkelt att använda, eftersom det endast kräver en enkel algebraisk formel. Bayesianska modeller är däremot betydligt mer krävande, eftersom de behöver regelbundna uppdateringar och hantering av komplexa datastrukturer, såsom inversa kovariansmatriser. Denna komplexitet gör dem mindre användarvänliga men samtidigt mer anpassningsbara i praktiska tillämpningar.
Hantering av korrelerade marknader
En annan styrka hos Bayesianska modeller är deras förmåga att hantera marknader där händelser är korrelerade. De kan anpassas för att arbeta i miljöer med Markov-egenskaper, där varje utfall påverkar nästa. Detta gör dem särskilt lämpade för trendhandel, där marknadens tillstånd ofta är seriella och inte oberoende. Kelly-kriteriet saknar denna förmåga, vilket begränsar dess användning i sådana sammanhang.
Sammanfattningsvis framgår det att Bayesianska modeller erbjuder fler möjligheter för dynamisk och flexibel kapitalallokering, särskilt i miljöer som präglas av osäkerhet och förändring. Kelly-kriteriet, med sin enkelhet, kan dock vara ett effektivt verktyg i mer stabila och förutsägbara marknader.
Vilken metod ska användas och när
När man ska använda Bayesianska modeller
Bayesianska modeller fungerar bäst i situationer där förändringar sker snabbt och osäkerheten är hög. De är särskilt användbara på marknader med snabba strukturella skiften som gör historisk data mindre pålitlig. Tänk dig att du handlar på nya marknader eller navigerar genom perioder av ekonomisk turbulens – exempelvis på kryptomarknader eller kraftterminsmarknader med extrema prisvariationer. Här kan Bayesianska modeller hjälpa genom att systematiskt uppdatera uppskattningar när ny data kommer in. Denna kontinuerliga uppdatering gör det möjligt att anpassa positioner löpande, vilket är särskilt användbart när dina initiala antaganden är osäkra. För AI-system och komplexa portföljer, där asymmetriska resultat och korrelationer mellan tillgångar kräver dynamiska justeringar, är Bayesianska modeller ett effektivt verktyg.
När man ska använda Kelly-kriteriet
Om marknadsförhållandena är stabila erbjuder Kelly-kriteriet en enkel och direkt metod. Det fungerar bäst när du har en tydlig fördel och tillförlitliga parametrar baserade på omfattande historisk data. På stabila och stationära marknader är Kelly-kriteriet ett beprövat sätt att maximera långsiktig kapitaltillväxt. Men för att undvika risken för stora förluster på grund av parameterfel är det klokt att använda en fraktionerad version av metoden – ofta mellan 25 % och 50 % av det fulla beloppet.
Att kombinera dessa två metoder kan också vara en smart strategi. Bayesianska modeller kan användas för att dynamiskt uppskatta parametrar, medan Kelly-kriteriet kan hjälpa dig att beräkna en optimal positionsstorlek. Tillsammans med riskhanteringsverktyg som VaR eller CVaR kan denna kombination säkerställa att riskerna hålls inom acceptabla gränser.
Slutsats
Att välja mellan Bayesianska modeller och Kelly-kriteriet handlar om att förstå dina behov och förutsättningar. Kelly-kriteriet erbjuder en enkel metod för att maximera långsiktig kapitaltillväxt, medan Bayesianska modeller ger möjlighet att löpande justera uppskattningar i takt med att marknaden förändras. Detta gör Bayesianska modeller särskilt användbara på volatila och föränderliga marknader.
Din risktolerans spelar en avgörande roll. En fullständig Kelly-strategi är aggressiv och kan leda till stora förluster om parametrarna är felaktiga. För att minska risken kan du använda en fraktionerad strategi, exempelvis 25–50 % av full Kelly, vilket hjälper till att hantera marknadens svängningar bättre.
Ditt val påverkas också av vilka resurser du har tillgång till. Kelly-kriteriet är enklare att använda och kräver mindre teknisk kapacitet, vilket gör det lämpligt för många traders. Å andra sidan kräver Bayesianska modeller mer avancerade verktyg och beräkningskraft. För den som arbetar med komplexa portföljer eller AI-baserade system kan en kombination av båda metoderna vara en smart lösning. Du kan använda Bayesiansk inferens för att förbättra uppskattningarna och Kelly-kriteriet för att beräkna positionsstorlekar. Genom att kombinera dessa två tillvägagångssätt kan du skapa en strategi som både är flexibel och anpassad till aktuella marknadsförhållanden.
Är du intresserad av att lära dig mer om automatiserad trendhandel och hur du kan implementera dessa metoder? Besök Trendtrading.se (https://trendtrading.se). Där hittar du utbildningar och strategier som täcker allt från grundläggande trendhandelskoncept till avancerade verktyg för riskhantering, som VaR, CVaR och Monte Carlo-simuleringar. Perfekt för att bygga stabila handelssystem som balanserar risk och avkastning på ett effektivt sätt.
FAQs
Hur kan jag använda Bayesianska modeller och Kelly-kriteriet tillsammans för att förbättra min handel?
Att kombinera Bayesianska modeller med Kelly-kriteriet kan ge en smart metod för att förbättra både positionering och riskhantering inom handel. Bayesianska modeller låter dig uppdatera sannolikheter och förväntningar löpande baserat på ny information, vilket gör det möjligt att justera strategier efter marknadens förändringar. Samtidigt hjälper Kelly-kriteriet dig att räkna ut hur stor del av ditt kapital som bör användas för att maximera långsiktig tillväxt, utan att ta onödiga risker.
När dessa två verktyg kombineras kan du skapa en dynamisk strategi där Bayesianska modeller kontinuerligt uppdaterar de parametrar som Kelly-kriteriet bygger på. Detta gör det möjligt att både optimera avkastningen och hantera marknadens osäkerheter mer effektivt. Speciellt för trendföljande strategier, där marknaden ofta rör sig snabbt, kan den här metoden bidra till bättre stabilitet och högre lönsamhet. Hos Trendtrading.se kan du fördjupa dig i hur avancerade modeller och flexibla algoritmer kan användas för att förbättra din handel i realtid.
Vilka typer av marknader passar bäst för Bayesianska modeller?
Bayesianska modeller är särskilt användbara på marknader där osäkerhet och sannolikhetsbaserade beslut är avgörande. Ta valutamarknaden (FX) som exempel – här kan dessa modeller hjälpa till att analysera komplexa mönster och förbättra tradingstrategier genom att hantera stora mängder data och osäkerhet.
De fungerar också utmärkt på marknader med hög volatilitet, där förhållandena snabbt förändras. Eftersom modellerna kontinuerligt kan uppdatera sannolikhetsbedömningar baserat på ny information, blir de ett kraftfullt verktyg för trendhandlare som behöver fatta snabba och informerade beslut.
Hur påverkar osäkra parameteruppskattningar effektiviteten i Kelly-kriteriet?
Osäkra eller felaktiga uppskattningar av parametrar kan göra att Kelly-kriteriet fungerar sämre. Det kan leda till att man satsar för mycket eller för lite, vilket i sin tur kan påverka den långsiktiga tillväxten av kapital negativt. Om sannolikheterna inte bedöms korrekt kan besluten bli mindre effektiva, och det kan få stora konsekvenser för avkastningen.
Ett sätt att hantera denna osäkerhet är att minska insatsstorleken. Genom att göra detta minskar risken för stora förluster, särskilt när strategin används i verkliga situationer utanför testmiljöer. På Trendtrading.se finns resurser som hjälper dig att förstå riskhantering bättre och att justera dina strategier för att hitta en balans mellan osäkerhet och potentiell avkastning.
