

Checklista: Innan Du Startar Automatiserad Handel
Automatiserad handel kan ge dig fördelar som snabb exekvering, konsekvent disciplin och mindre känslomässiga beslut. Men för att lyckas behöver du en tydlig plan och rätt verktyg. Här är en snabb översikt:
- Välj rätt plattform: Säkerställ att den stödjer ditt programmeringsspråk, har backtesting-verktyg och riskhanteringsfunktioner. Exempel: MetaTrader (MQL4/5), TradingView (Pine Script), eller QuantConnect (Python).
- Dokumentera din strategi: Specificera marknad, indikatorer, riskparametrar och exekveringsregler. Exempel: RSI > 55 och 50-EMA för köp.
- Testa noggrant: Använd historisk data och pappershandel för att identifiera svagheter. Inkludera transaktionskostnader och simulera olika marknadsförhållanden.
- Riskhantering: Begränsa förluster med stop-loss, ta små positioner (riskera max 1 % per affär) och sätt gränser för maximal drawdown.
- Gradvis övergång till livehandel: Börja med små positioner och öka långsamt först när systemet visar stabila resultat.
Automatiserad handel kräver noggrannhet, men med rätt förberedelser kan du minimera riskerna och maximera möjligheterna.
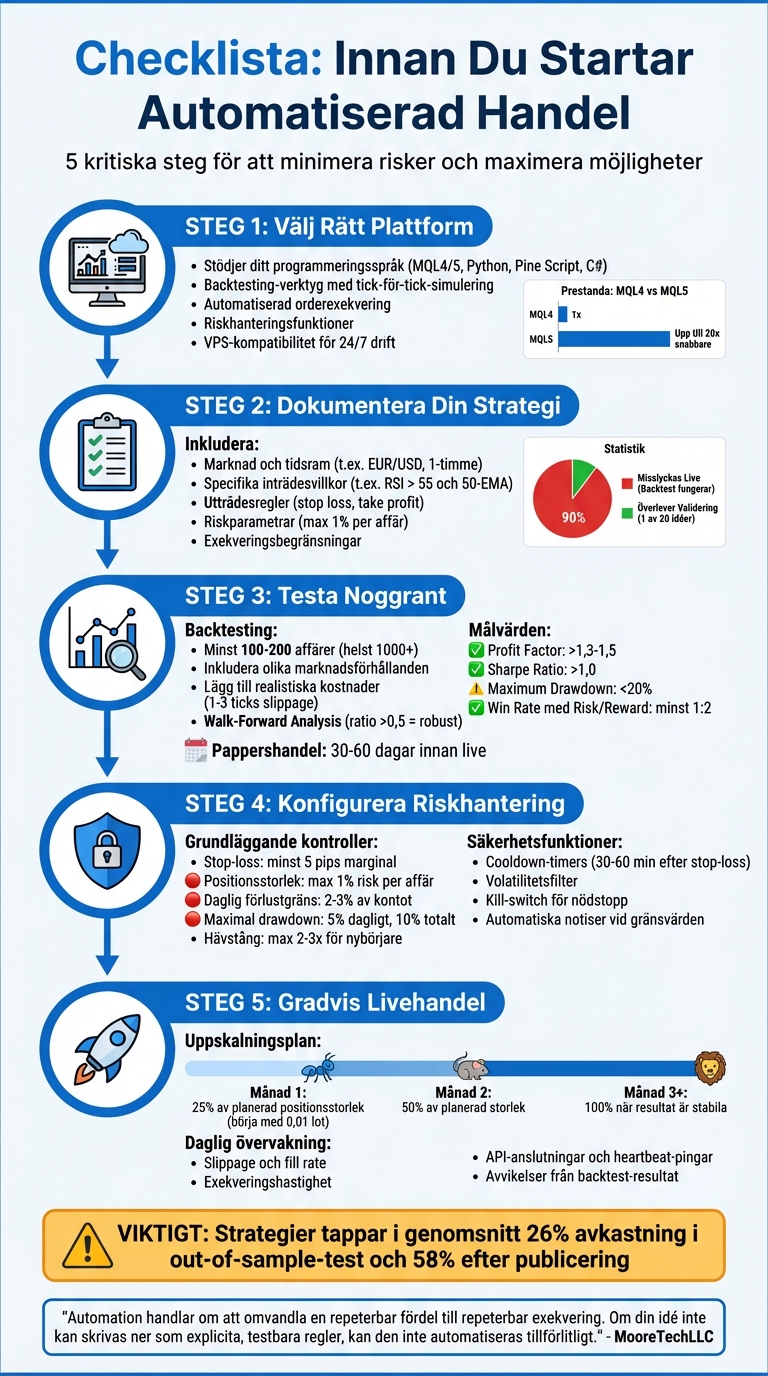
Steg-för-steg guide: Checklista för automatiserad handel
Automatiserad handel | Hur man automatiserar en handelsstrategi
sbb-itb-e2221a1
Välja rätt handelsplattform och verktyg
Att undvika tekniska misstag i början kräver att du väljer en plattform som matchar din strategi. Ditt val avgör om din automatiserade strategi kan genomföras effektivt. Plattformen måste erbjuda verktyg för kodning, backtesting och automatisk orderexekvering.
Snabba och optimerade plattformar är särskilt viktiga för strategier som kräver snabb exekvering, som scalping. Till exempel kan MQL5-program köras upp till 20 gånger snabbare än MQL4-program. Dessutom är funktioner som asynkrona order, vilka kan hantera flera order samtidigt utan väntetid, avgörande för högfrekvenshandel.
Funktioner att leta efter
För att din strategi ska fungera smidigt behöver plattformen ha flera viktiga komponenter. En komplett plattform bör inkludera:
- Utvecklingsmiljö: Ett robust system för att skriva och testa kod.
- Backtesting-verktyg: Möjlighet att simulera strategins prestanda med historisk data. Tick-för-tick-simulering är särskilt användbart då det återskapar detaljerade prisrörelser.
- Automatiserad exekvering: För att säkerställa att dina strategier körs utan manuell inblandning.
- Riskhanteringsverktyg: Inbyggda funktioner för att hantera och minimera risker.
Verktyg för optimering, som Walk-Forward Analysis och Sensitivity Analysis, är också viktiga. De hjälper dig att identifiera pålitliga inställningar och undvika överoptimering (curve-fitting). Dessutom bör plattformen logga all aktivitet, inklusive transaktioner och fel, så att du kan analysera och förbättra systemets prestanda.
"Automation is about turning repeatable edge into repeatable execution. If your idea cannot be written down as explicit, testable rules, it cannot be automated reliably." – MooreTechLLC
"Automatisering handlar om att förvandla en repeterbar fördel till en repeterbar exekvering. Om din idé inte kan skrivas ner som explicita, testbara regler, kan den inte automatiseras på ett tillförlitligt sätt." – MooreTechLLC [4]
För kontinuerlig drift utan att vara beroende av din lokala dator kan du använda en Virtual Private Server (VPS).
Säkerställ kompatibilitet
Plattformen måste vara kompatibel med dina verktyg och strategier. Här är några saker att kontrollera:
- Programmeringsspråk: Olika plattformar använder olika språk, till exempel MQL4/5 för MetaTrader, C# för NinjaTrader, Pine Script för TradingView och Python eller C# för QuantConnect.
- API-arkitektur: Plattformar med REST API:er är bra för standardförfrågningar, medan WebSockets är viktiga för realtidsdata. För kryptohandel kan du använda API-wrappers som CCXT för att hantera anslutningar till flera börser.
- DLL-import: Om du behöver använda externa bibliotek eller verktyg, kontrollera att plattformen stödjer DLL-import. Men var medveten om de säkerhetsrisker detta kan innebära.
Testa alltid i en sandbox-miljö innan du börjar handla på riktigt. Använd pappershandel eller simuleringsläge för att säkerställa att din kod fungerar som förväntat, inklusive orderhantering och positionsstyrning. När allt fungerar som det ska i testmiljön kan du gå vidare till att implementera strategin i en kontrollerad live-miljö.
Skapa och dokumentera din handelsstrategi
Innan du börjar koda din handelsstrategi är det viktigt att först skriva ner den. En tydlig och detaljerad specifikation gör att du undviker ändlösa omarbetningar och ser till att logiken blir objektiv och enkel att automatisera. Tänk på strategin som en ritning – om du inte kan beskriva exakt hur systemet ska agera i varje situation, blir det omöjligt att automatisera på ett tillförlitligt sätt.
Byt ut generella uttryck mot konkreta och mätbara regler. Din strategidokumentation bör innehålla:
- Marknad och tidsram: Exempelvis EUR/USD på 1-timmarsstaplar.
- Inträdesvillkor: Specifika indikatorer eller prismönster som ska uppfyllas.
- Utträdesregler: Regler för stop loss, take profit eller trailing stops.
- Riskparametrar: Positionsstorlek, dagliga förlustgränser och liknande.
- Exekveringsbegränsningar: T.ex. handelstider eller maximal tillåten slippage.
Tydliga riskparametrar är avgörande och kompletterar de verktyg du använder, vilket stärker hela din automatiserade handelsstrategi.
Innan du börjar utvärdera resultaten bör du också fastställa mätbara mål. Exempelvis kan du sätta upp att strategin ska ha en Profit Factor över 1,3 eller en maximal drawdown under 15 %. Detta hjälper dig att undvika att justera målen i efterhand, vilket är en vanlig fälla. Statistik visar att över 90 % av strategier som verkar lovande i backtester misslyckas när de används med verkligt kapital, och endast 1 av 20 strategiidéer klarar sig genom en fullständig valideringsprocess.
När du designar din strategi bör du alltid sätta riskkontroll i första rummet, snarare än att jaga maximal vinst. Målet är att minimera maximal drawdown och undvika långa perioder av stagnation. En strategi som kanske ger mindre vinster men är stabil över tid är ofta mer hållbar. Glöm inte att inkludera realistiska transaktionskostnader, minst 1 tick per handel, för att undvika överdrivna resultat i dina tester.
Med en välskriven strategidokumentation har du en solid grund för att definiera dina in- och utträdesregler i nästa steg.
Sätta in- och utträdesregler
Översätt din strategi till tydliga och exakta regler när du programmerar ditt handelssystem. Undvik otydligheter och använd specifika villkor som: "köp när priset stänger över 50-EMA och RSI > 55".
För inträdesregler kan du använda en kombination av indikatorer för att sålla bort falska signaler. Ett vanligt tillvägagångssätt är att använda ett glidande medelvärde som trendfilter tillsammans med RSI för att tajma inträden. Eftersom marknader endast trendar cirka 30 % av tiden kan du inkludera ADX för att undvika sidledes rörelser. ADX-värden över 25 indikerar en stark trend, medan värden under 20 antyder att marknaden saknar riktning.
När du definierar regler för både inträden och utträden, håll dem exakta. Exempelvis kan du använda 50-EMA och RSI för inträden och volatilitetsanpassade stop loss-nivåer baserade på ATR (2–3 gånger ATR) för utgångar. För vinsttagande kan du implementera trailing stops som följer prisutvecklingen. Ett alternativ är att använda ett 10- eller 20-dagars glidande medelvärde som en dynamisk stoppnivå. En annan metod är tidsbaserade utgångar, där systemet stänger positioner efter en viss tid, som 30 eller 60 minuter. Detta kan minska risken för att känslor påverkar besluten.
Med dessa regler på plats är nästa steg att sätta upp tydliga riktlinjer för positionsstorlek och riskhantering.
Bestämma positionsstorlek och riskgränser
Positionsstorlek är avgörande för att hantera risk och skydda ditt kapital. En vanlig metod är Fixed Fractional-sizing, där du riskerar en fast procent av ditt konto, exempelvis 0,25–1 %. Om ditt konto är värt 100 000 kr och du riskerar 1 %, får varje affär maximalt innebära en förlust på 1 000 kr.
För att hantera volatilitet kan du använda volatilitetsbaserad positionsstorlek. Högre volatilitet leder till mindre positioner, medan lägre volatilitet tillåter större positioner. Detta hjälper till att jämna ut risken mellan olika instrument. Sätt också dagliga riskgränser på 2–3 % av ditt konto. Om dessa gränser nås, stänger systemet alla positioner och stoppar nya inträden. Många erfarna traders använder även månatliga gränser, ofta mellan 10–15 % av kontots värde. För att skydda kapitalet ytterligare bör en enskild position aldrig överstiga 10–20 % av det totala kapitalet, och maximal exponering över natten i en enskild aktie eller ETF bör begränsas till 30 %.
Dessa riktlinjer hjälper dig att upprätthålla kontroll över din handel innan du går vidare till att testa och implementera strategin i verkliga marknadsförhållanden.
Testa din strategi med historisk data
När du har en tydlig strategi och har satt upp regler för riskhantering är det dags för nästa steg: backtesting. Här testar du din strategi mot historisk marknadsdata för att se hur den skulle ha presterat. Målet är att identifiera svagheter innan du börjar handla på riktigt.
För bästa resultat bör du använda data från olika marknadsförhållanden. Daytrading-strategier kan ofta testas med 2–3 månaders data, medan strategier med längre tidshorisonter kan kräva 6–12 månader. Det är också bra att inkludera perioder med hög volatilitet, som finanskrisen 2008 eller kraschen 2020, för att se hur strategin klarar extrema situationer.
Glöm inte att ta med realistiska kostnader i dina tester, som courtage och 1–3 ticks slippage. Om strategin inte klarar en fördubbling av dessa kostnader är den förmodligen för känslig för att fungera i praktiken. Dela också upp din data i utvecklings- och valideringsset för att undvika överanpassning.
"Om du torterar datan tillräckligt länge kommer den att erkänna vad som helst." – Ronald Coase, ekonom
När detta är gjort är det dags att utvärdera strategins prestanda med hjälp av konkreta mätetal.
Prestandamått att följa
För att bedöma strategins effektivitet är det några nyckelmått du bör hålla koll på:
- Profit Factor: Detta visar förhållandet mellan bruttovinster och bruttoförluster. Ett värde mellan 1,3 och 1,5 är en bra indikation på att strategin har tillräcklig marginal för att täcka kostnader.
- Sharpe Ratio: Mäter riskjusterad avkastning. Här är ett värde över 1,0 önskvärt, vilket visar att vinsterna inte bara beror på hög volatilitet.
- Maximum Drawdown: Visar den största nedgången från kapitalets högsta till lägsta nivå. För att strategin ska vara psykologiskt hanterbar bör detta värde helst vara under 20 % av kontots värde.
Andra viktiga mått inkluderar Win Rate och Risk-/Reward-förhållandet, där du bör sikta på minst 1:2. För att få statistisk tillförlitlighet bör du också säkerställa att ditt backtest inkluderar minst 100–200 affärer, men helst över 1 000. Kontrollera även Average Holding Time för att förstå hur länge kapitalet är exponerat per affär.
När du har analyserat dessa mått är det viktigt att försäkra dig om att strategin inte är överoptimerad.
Förhindra överoptimering
Överoptimering sker när en strategi anpassas så mycket till historisk data att den inte fungerar i verkliga marknadsförhållanden. Detta kan resultera i backtest som ser perfekta ut men som misslyckas vid livehandel. Forskning av McLean och Pontiff visar att strategier ofta tappar 26 % av sin avkastning i out-of-sample-tester och hela 58 % efter att de publicerats.
Ett sätt att undvika detta är att använda Walk-Forward Analysis. Denna metod innebär att du optimerar strategin över en viss tidsperiod och sedan testar den på nästa "osedd" period. Detta ger en bättre bild av hur strategin reagerar på förändringar i marknaden. En Walk Forward Ratio över 0,5 tyder på att strategin är robust, medan ett värde under 0,3 kan indikera överoptimering.
Håll strategin enkel. Om den kräver fler än fem samtidiga villkor för att vara lönsam kan det vara ett tecken på att den är anpassad till historiskt brus snarare än att ha en faktisk fördel. Testa också strategin på olika tidsramar eller instrument – om den fungerar på EUR/USD, prova den på GBP/USD för att se om den är robust. Slutligen kan du använda Monte Carlo-simuleringar för att blanda om affärssekvenser och få en bättre uppfattning om risken för extrema nedgångar.
"Endast 1 av 20 strategiidéer överlever en komplett valideringsprocess för att nå livehandel." – Kevin Davey, författare till Building Winning Algorithmic Trading Systems
Konfigurera riskhantering och säkerhetskontroller
När din strategi har testats och validerats genom backtesting är det dags att lägga till säkerhetskontroller som skyddar ditt kapital. Även den mest lovande strategin kan snabbt falla offer för oväntade marknadsrörelser eller tekniska problem om du inte har rätt skyddsmekanismer på plats.
"Riskhantering i automatiserad handel handlar om att kontrollera potentiella förluster genom att sätta fördefinierade gränser som stop-loss-nivåer, positionsstorlek och kapitalallokering" – Alexander Horn, chef för automatiserade strategier på Advanced AutoTrades.
Det handlar inte bara om att öka vinster, utan också om att minimera förluster för att ge strategin tid att leverera resultat. När dessa mekanismer är på plats kan du fokusera på att övervaka systemets aktivitet.
Konfigurera riskkontroller
De grundläggande verktygen för riskhantering är stop-loss (SL) och take-profit (TP). Stop-loss begränsar förluster medan take-profit säkrar vinster. För att undvika att bli "utslängd" av normal marknadsvolatilitet kan du sätta stop-loss med minst fem pips marginal på större valutapar.
Positionsstorlek är en annan viktig faktor. En vanlig riktlinje är att aldrig riskera mer än 1 % av ditt totala kapital på en enskild affär. För mer volatila tillgångar kan du använda indikatorn Average True Range (ATR) för att anpassa positionsstorleken efter marknadens rörelser. Dessutom bör du sätta en maximal drawdown-gräns, till exempel att systemet pausar all handel om kontot tappar 5 % på en dag eller 10 % totalt. Ett exempel: under en simulering där Bitcoin föll 30 % på två dagar, begränsade en DCA-bot med en tight stop-loss förlusten till 8 %, medan samma strategi utan stop-loss ledde till en drawdown på 45 %.
Hävstång bör också användas med försiktighet. För nybörjare och vid handel med volatila tillgångar är det klokt att hålla sig till max 2–3x hävstång och använda isolerad marginal för att minska risken för likvidation. Andra viktiga åtgärder inkluderar cooldown-timers som stoppar systemet i 30–60 minuter efter en stop-loss för att undvika impulsiv "hämndhandel", samt volatilitetsfilter som pausar handel vid extrema prisrörelser.
När alla dessa kontroller är på plats är det viktigt att noga övervaka systemets prestanda.
Spåra och registrera systemaktivitet
Även det bäst konfigurerade systemet kräver kontinuerlig övervakning. Sätt upp automatiska notiser via e-post eller push-meddelanden som varnar dig när drawdown-gränser närmar sig eller om API-anslutningen bryts. Tekniska problem, som internetavbrott eller API-fel, kan leda till missade exits eller oönskad exponering.
Granska botloggar regelbundet för att identifiera exekveringsfel, slippage och avgiftskostnader. Om dessa överstiger strategins förväntade marginaler kan det vara ett tecken på att strategin behöver justeras. Dessutom kräver Finansinspektionen (FI) att handelsdata och kommunikation lagras i minst fem år, vilket gör det nödvändigt att säkerställa att ditt system automatiskt loggar all aktivitet.
En annan viktig komponent är en kill-switch, som snabbt kan stoppa all handel vid extrema marknadshändelser eller tekniska problem.
"Korrekt riskkonfiguration är det som skiljer lönsamma AI-handelsbottar från tickande tidsbomber" – Dwight Sproull från 3Commas.
Genom att implementera dessa riskhanteringsverktyg kan du skapa en stabil grund för din automatiserade handelsstrategi och undvika onödiga risker.
Testa med pappershandel
När du har ställt in dina riskkontroller är det dags att testa strategin i en miljö som efterliknar verkliga marknadsförhållanden.
Pappershandel ger dig möjlighet att samla in ny data och utvärdera systemets prestanda i realtid. Till skillnad från backtesting, som analyserar historiska data på några sekunder, visar pappershandel hur strategin fungerar i praktiken. Den testar exekvering, marknadsstruktur och systemets tillförlitlighet.
"Paper trading validerar att dina regler fortfarande fungerar under liveförhållanden. Du ser fyllningar, slippage, nyhetsflöden och ditt eget beteende." – Benjamin Sultan, Florent Poux och Thibaud Sultan, Obside
Trots att pappershandel inte kan återskapa allt, som marknadspåverkan eller den mentala pressen av att riskera riktiga pengar, är det ett viktigt steg. Det hjälper dig att identifiera tekniska problem och säkerställer att strategin inte är överoptimerad. Precis som backtesting kan pappershandel avslöja avvikelser och förbereda dig för livehandel.
Skapa en pappershandelsmiljö
För att komma igång behöver du en plattform som stödjer automatiserad exekvering och ett dedikerat pappershandelskonto. Plattformar som TradingView startar ofta med ett virtuellt saldo på 100 000 $, men det är klokt att anpassa detta till det kapital du faktiskt planerar att använda. Justera även hävstången beroende på tillgångsklass: exempelvis 1:1 för aktier, 10:1 för kryptovaluta, 20:1 för terminer och 50:1 för Forex.
För att få tillförlitliga resultat, använd högupplöst data som tick- eller sekunddata (minst minutdata). Se också till att systemet har en uppvärmningsperiod där indikatorerna fylls med tillräckligt med historiska data innan handeln börjar. Använd samma ordertyper som du skulle göra i livehandel för att simulera interaktionen med orderboken.
Räkna med realistiska kostnader. Lägg manuellt till courtage, regulatoriska avgifter och slippage i simulatorn. Att underskatta dessa kostnader kan göra en simulering som verkar lönsam till en förluststrategi i verkligheten. Sätt konservativa värden för slippage och avgifter för att undvika att överskatta lönsamheten. Begränsa dessutom orderstorleken så att den motsvarar en liten del av instrumentets genomsnittliga dagliga volym för att undvika orealistiska fyllningar.
Testa systemet under perioder av hög volatilitet, som vid nyhetssläpp eller makroekonomiska händelser, för att se hur det hanterar bredare spreadar och exekveringsförseningar. Om du använder externa dataflöden, kontrollera att uppdateringsfrekvensen matchar strategins krav för att undvika fördröjningar.
Granska simuleringsresultat
När du har skapat en realistisk miljö, analysera noggrant hur systemet presterar.
Håll koll på nyckeltal som profit factor (>1,3–1,5), Sharpe-ratio (>1,0) och acceptabel maximum drawdown. Jämför fyllningspriser och exekveringshastigheter från pappershandeln med resultaten från backtesting för att kalibrera strategin. Spåra fill rate (andelen order som exekveras framgångsrikt) för att säkerställa att strategin är realistisk för instrumentets likviditet. Notera även skillnaden mellan begärt och fyllt pris för att identifiera eventuell slippage.
"Paper trading är inte valfritt, det är ett krav. Om din strategi inte överlever två veckor i demo, kommer den inte att överleva i livehandel." – Andreas Clenow, Quantitative Fund Manager
För högfrekvensstrategier bör du utföra hundratals affärer under pappershandeln. För swing- eller trendsystem behöver testperioden vara tillräckligt lång för att täcka olika marknadsförhållanden – stigande, fallande och sidledes. Om resultaten från pappershandeln är betydligt sämre än backtest-resultaten, som en Walk Forward Ratio under 0,5, kan strategin vara överoptimerad för historiska data. Utöver automatiska loggar bör du föra en kvalitativ handelsjournal där du dokumenterar marknadsförhållanden och eventuella avvikelser från strategins regler.
Övergång till livehandel steg för steg
Efter att ha testat strategier med historisk data och pappershandel kommer nästa utmaning: att ta steget till livehandel. Denna process kräver en noggrant planerad och gradvis övergång.
Starta med minsta möjliga position. Använd exempelvis 0,01 lot eller ett enda kontrakt för att säkerställa att systemet fungerar som förväntat i en verklig miljö. Börja med 25 % av din planerade positionsstorlek under den första månaden, öka till 50 % den andra månaden och nå full storlek först när resultaten är stabila efter tre månader. Denna gradvisa upptrappning hjälper dig att identifiera skillnader mellan simulering och verklig handel utan att ta onödiga risker.
"Oavsett hur bra din backtest är, visar den första kontakten med den verkliga marknaden alltid skillnader." – Ernest Chan, författare till Algorithmic Trading
Statistiken är tydlig: över 90 % av strategier som presterar bra i backtester misslyckas när de används med verkligt kapital. Bara en av tjugo strategiidéer klarar hela valideringsprocessen för att nå livehandel. Därför är det viktigt att ha tydliga stoppkriterier, som drawdown-gränser eller minskad lönsamhet, innan du går live.
När dessa kriterier är fastställda kan du börja verifiera systemets prestanda i livehandel med minimal exponering.
Börja med små positioner
Under den första livehandelsperioden är det klokt att använda små positioner för att testa hur systemet fungerar i praktiken. Detta är särskilt viktigt eftersom faktorer som spridningar, slippage och latens kan påverka resultatet.
Testa med minimal storlek (t.ex. 0,01 lot) via en VPS för att säkerställa att exekveringen är stabil och att riskerna hålls låga. Jämför resultaten från livehandel med dina backtester och pappershandel för att identifiera eventuella avvikelser. Det är vanligt att gynnsamma fyllningspriser i simuleringar inte matchar verkliga exekveringar, så var beredd på dessa skillnader. Dessutom är det viktigt att förstå din mäklares hantering av exempelvis optionsutgångar och perioder med hög volatilitet.
När de första livepositionerna bekräftar att systemet fungerar som förväntat, är nästa steg att noggrant analysera liveexekveringsdata.
Spåra liveexekveringsdata
Automatiserad handel innebär inte att du kan lämna allt åt systemet. Du måste aktivt övervaka för att snabbt upptäcka problem, som tidiga tilldelningar eller likvidationer initierade av mäklaren.
Följ dessa nyckeltal dagligen:
- Slippage: Skillnaden mellan förväntat och faktiskt fyllningspris.
- Fill rate: Andelen order som exekveras framgångsrikt.
- Exekveringshastighet: Tiden det tar att genomföra en order.
Jämför dessa värden med dina backtest-resultat för att upptäcka avvikelser. Gör dagliga kontroller av fyllningar och P&L, veckovisa analyser av slippage och överensstämmelse med backtester, samt månatliga utvärderingar av drawdowns och signaldrift.
Tekniska kontroller är också avgörande. Övervaka serverns "heartbeat"-pingar, dataflöden och API-anslutningar för att säkerställa att systemet fungerar utan avbrott. Granska dessutom botloggar och mäklarens felmeddelanden dagligen för att identifiera eventuella missade signaler eller exekveringsproblem. En robust strategi bör klara en ökning av transaktionskostnader (courtage och slippage) med 50–100 % utan att förlora sin effektivitet.
Slutsats
Den här checklistan belyser stegen som krävs för att lyckas med automatiserad handel. Framgång inom detta område handlar om noggrann planering och disciplin. Från att välja rätt plattform till att genomföra noggranna tester och hantera risker, spelar varje steg en viktig roll. Checklistan visar att förberedelse, grundlig testning och en gradvis uppskalning är centrala för att nå långsiktiga resultat. Innan du skriver en enda rad kod bör du ha kartlagt varje beslutspunkt – från ingång till utgång – med tydliga och testbara instruktioner. Automation handlar inte om att skapa en ny strategi, utan om att genomföra en befintlig strategi med precision.
"Automation is about turning repeatable edge into repeatable execution. If your idea cannot be written down as explicit, testable rules, it cannot be automated reliably." – Mooretech LLC
Innan du går live, testa din strategi noggrant med historiska data och pappershandel under minst 30–60 dagar. Endast när du kan visa konsekventa resultat över 50–100 simulerade affärer bör du överväga att börja livehandel. Det är viktigt att komma ihåg att även om en strategi presterar bra i backtester, är det ingen garanti för framgång i verkliga marknadsförhållanden.
När du går live, börja med små positioner och öka gradvis först när resultaten visar sig hållbara. Tillämpa 1%-regeln, sätt tydliga stop-loss-nivåer och övervaka kontinuerligt eventuella avvikelser. Automatiserad handel betyder inte att du kan lämna allt obevakat – du måste regelbundet granska ditt mäklarkonto, dina positioner och orderaktivitet.
Med hjälp av denna checklista kan du närma dig automatiserad handel med en tydlig struktur och bättre kontroll. Genom att följa stegen noggrant ökar du chanserna att bygga ett system som fungerar över tid.
FAQs
Hur väljer jag rätt plattform för automatiserad handel?
För att välja rätt plattform för automatiserad handel finns det flera saker att tänka på. Först och främst bör plattformen vara lätt att använda och erbjuda verktyg för teknisk analys som passar dina behov. Det är också smart att kolla om plattformen har stöd för backtesting och att finjustera strategier. På så sätt kan du testa dina idéer i en simulerad miljö innan du börjar handla på riktigt.
En annan viktig faktor är kompatibiliteten. Plattformen måste fungera problemfritt med både din dator och de marknader du vill handla på. Se till att den ger tillgång till de tillgångar som är viktiga för dig. Sist men inte minst: undersök vilka säkerhetsfunktioner som finns och om plattformen erbjuder bra kundsupport. Det kan göra stor skillnad för att skydda dina investeringar och ge dig en tryggare handelsupplevelse.
Hur testar och validerar jag en handelsstrategi innan jag börjar använda den?
För att testa och utvärdera en handelsstrategi är backtesting ett bra första steg. Här analyseras strategin med hjälp av historiska marknadsdata för att avgöra hur den skulle ha presterat i verkliga situationer. Det är dock viktigt att undvika överanpassning (overfitting), vilket innebär att strategin blir för exakt anpassad till tidigare data och därför kanske inte fungerar lika bra i framtiden.
Utöver backtesting är det klokt att genomföra robusthetstester. Dessa tester innebär att strategin prövas under olika marknadsförhållanden för att se hur väl den klarar sig i varierade och ibland extrema scenarier. Genom att simulera olika situationer och utsätta strategin för stress kan du identifiera både dess styrkor och svagheter. En noggrann analys av dessa tester hjälper dig att avgöra om strategin är tillräckligt stabil och redo för verklig handel.
Hur kan jag hantera risker på ett säkert sätt inom automatiserad handel?
Riskhantering inom automatiserad handel handlar om att använda verktyg och strategier för att skydda ditt kapital och begränsa potentiella förluster. Några viktiga metoder är att:
- Sätta maximala orderstorlekar för att begränsa exponeringen per handel.
- Använda stopp-loss-funktioner för att automatiskt avsluta en position vid en viss förlustnivå.
- Implementera volatilitetsskydd för att hantera kraftiga marknadssvängningar.
- Införa dynamiska prisgränser och marknadsspärrar för att hålla handeln inom säkra ramar.
Det är också viktigt att undvika vanliga misstag som överbelåning, vilket kan leda till onödigt stora förluster. Testa alltid dina strategier i simulerade miljöer innan du börjar handla med riktiga pengar. Ett annat användbart verktyg är att använda tidsbaserade utgångsregler, särskilt under perioder av hög volatilitet, för att minimera risken för långvariga förluster.
Genom att kombinera dessa metoder kan du bygga en stabil riskhanteringsstrategi som är anpassad efter dina mål och din handelsstil.
