

Cross-Exchange Latency Arbitrage: En guide
Cross-exchange latency arbitrage är en högfrekvent handelsstrategi som utnyttjar tidsfördröjningar mellan börser för att dra nytta av prisskillnader. Detta sker på mikrosekunder eller millisekunder och kräver avancerad teknik som co-location, mikrovågslänkar och algoritmer för att identifiera och agera på dessa möjligheter. Strategin genererar globalt cirka 5 miljarder USD årligen och står för 20 % av handelsvolymen på London Stock Exchange.
Nyckelpunkter:
- Vad är det? Utnyttjande av fördröjningar mellan börser för att köpa billigare på en och sälja dyrare på en annan.
- Hur fungerar det? Kräver låg-latensinfrastruktur (exempelvis co-location och mikrovågor) och algoritmer som reagerar inom mikrosekunder.
- Utmaningar: Höga kostnader, regulatoriska risker och tunna marginaler.
- Exempel: En prisskillnad på BTC/USDT mellan två börser kan ge vinst om handeln sker snabbt nog.
Teknik och precision är avgörande för framgång, men strategin är under ökad granskning från regulatorer och mäklare. Vill du lyckas? Då behövs både rätt verktyg och noggrann riskhantering.
The 24-Hour Payday: How AI Agents Are Finding Arbitrage Opportunities in Real-Time
sbb-itb-e2221a1
Hur Cross-Exchange Latency Arbitrage Fungerar
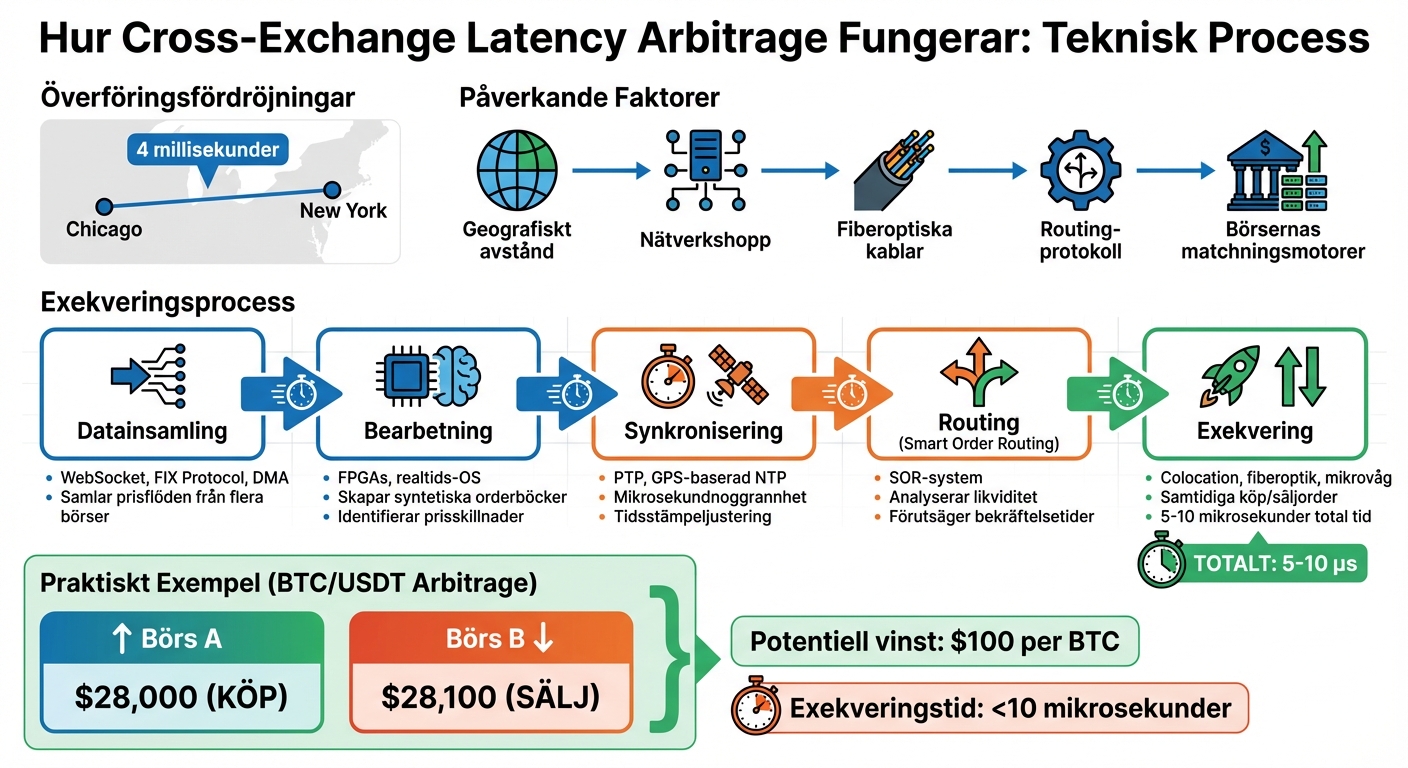
Cross-Exchange Latency Arbitrage: Technical Infrastructure and Execution Flow
Strategin bygger på två huvuddelar: att identifiera tekniska fördröjningar mellan olika börser och att snabbt agera på dessa för att genomföra affärer.
Överföringsfördröjningar Mellan Börser
Fördröjningar mellan börser uppstår av flera tekniska skäl. Ett av de mest uppenbara är det geografiska avståndet. Till exempel tar det ungefär 4 millisekunder för data att överföras mellan handelsnav som Chicago och New York.
Men det är inte bara avståndet som spelar in. Varje "hopp" i nätverket, kvaliteten på fiberoptiska kablar och de protokoll som används för routing påverkar också latensen. Dessutom kräver börsernas matchningsmotorer och handelssystem tid för att bearbeta inkommande order och tolka marknadsdata.
API:er som WebSocket och FIX Protocol har olika svarstider, vilket skapar situationer där vissa börser, som CME, ofta uppdaterar sina priser snabbare än andra.
Genomförande av Arbitrageaffärer
När man väl förstår överföringsfördröjningarna är nästa steg att utnyttja prisskillnaderna. Handlare använder höghastighetsdataflöden via WebSocket, FIX Protocol eller låg-latens API:er för att samla in köp- och säljpriser från flera börser samtidigt. Med hjälp av dessa data skapas "syntetiska orderböcker" som kombinerar bud och erbjudanden från olika plattformar för att identifiera prisskillnader i realtid.
När en prisskillnad upptäcks – till exempel om BTC/USDT handlas för 28 000 USD på en börs och 28 100 USD på en annan – måste systemet agera direkt. Algoritmer skickar köp- och säljorder samtidigt för att utnyttja skillnaden. Smart Order Routing (SOR) används för att analysera likviditet och förutsäga bekräftelsetider över flera plattformar innan orderna utförs.
För att säkerställa precision används Precision Time Protocol (PTP) eller GPS-baserad synkronisering, vilket möjliggör mikrosekundnoggrannhet. Detta är avgörande i en process som ofta bara varar 5–10 mikrosekunder. Synkroniseringen förhindrar felaktiga signaler som kan uppstå på grund av tidsavvikelser.
| Komponent | Roll i Exekvering | Teknologi |
|---|---|---|
| Datainsamling | Samlar in prisflöden i realtid | WebSockets, FIX Protocol, DMA |
| Bearbetning | Identifierar mönster och signaler | FPGAs, realtids-OS |
| Synkronisering | Justerar tidsstämplar mellan börser | PTP, GPS-baserad NTP |
| Routing | Optimerar ordervägar | Smart Order Routing (SOR) |
| Anslutning | Minskar överföringstiden | Colocation, fiberoptik, mikrovåg |
I nästa del går vi igenom hur du kan hantera risker och optimera strategin ytterligare.
Teknisk Infrastruktur och Verktyg
För att dra nytta av små prisskillnader krävs både toppmodern hårdvara och avancerad mjukvara. Här är snabbhet den avgörande faktorn för framgång inom arbitrage.
Låg-Latens Infrastruktur
Co-location är en nyckelstrategi inom professionell latensarbitrage. Genom att placera servrar i eller nära börsers datacenter – som NYSE i Mahwah eller CME i Chicago – minskas dataöverföringstiden drastiskt, vilket kan reducera exekveringstiden till mikrosekunder. Ett exempel från september 2025 visar hur en högfrekvenshandlare med co-lokaliserade servrar kunde utnyttja en latensfördel på under 5 millisekunder för att vinna på prisförändringar innan de justerades.
För längre avstånd mellan finansiella nav används mikrovågslänkar istället för fiberoptik. Mikrovågor erbjuder upp till 40 % lägre latens jämfört med fiber. Ett exempel är en global investmentbank som i juni 2025 implementerade BSO:s mikrovågslösning för rutten London–New York, vilket förbättrade exekveringsprecisionen.
FPGAs (Field-Programmable Gate Arrays) används för att bearbeta marknadsdata extremt snabbt, ofta i nanosekunder. När de kombineras med direktmarknadstillgång (DMA) kan order skickas direkt till börsens matchningsmotor.
För att säkerställa exakt tidsstämpling används klockor baserade på PTP (Precision Time Protocol) eller GPS, vilket förhindrar fel orsakade av tidsfel.
"I latensarbitrage är tekniken inte bara stöd – den är strategin. Varje millisekund som sparas i bearbetning, routing eller orderinlämning kan göra skillnaden mellan vinst och missad möjlighet."
- Rudy Zayed, Financial Strategist
När den fysiska infrastrukturen är på plats, blir nästa steg att implementera mjukvarulösningar som möjliggör realtidsanalys och snabb orderexekvering.
Programvaruverktyg för Arbitrage
Med en stabil hårdvarubas krävs också rätt mjukvaruverktyg för att effektivt analysera data och utföra handelsbeslut. Open source-plattformar som Hummingbot och Freqtrade är populära alternativ för cross-exchange arbitrage. För mer avancerade behov utvecklar många handlare egna skript i programmeringsspråk som Python, Rust eller C++, vilket hjälper till att minimera latens.
Ett exempel från 2019 visar hur Adrian Keller genom en investering på 2 miljoner kronor reducerade sitt systems latens från 89 ms till 42 ms. Detta förbättrade hans träffsäkerhet från 23 % till 61 %.
FIX Protocol används ofta för snabba orderinlämningar eftersom det har lägre latens än REST. Verktyg som Sierra Charts, med Level II/III Depth of Market (DOM)-visningar, används för att analysera orderflöden i realtid.
Smart Order Routing (SOR)-system är en annan viktig komponent. Dessa system skannar flera börser samtidigt och väljer den bästa exekveringsvägen baserat på likviditet och latens i realtid. Genom att kombinera sådana verktyg med optimerade nätverksinställningar, som att inaktivera Nagle’s algoritm och aktivera TCP Fast Open, kan man spara ytterligare 10–20 millisekunder per förfrågan.
Att bygga en professionell handelsinfrastruktur kan kräva en initial investering på över 900 000 kr för hårdvara, co-location och premiumdataflöden. I en värld där vinnande algoritmer kan slå konkurrenter med bara 5–10 mikrosekunder, blir varje investering som minskar latens avgörande.
Möjligheter och Utmaningar
Med den tekniska grunden som redan diskuterats är det dags att gräva djupare i de specifika möjligheter och utmaningar som strategin innebär. Den optimerade infrastrukturen öppnar dörren för att identifiera arbitragemöjligheter, samtidigt som riskerna och kostnaderna måste vägas in.
Exempel på Arbitragemöjligheter
Arbitragemöjligheter uppstår när det finns skillnader i prisuppdatering mellan olika börser. Exempelvis kan en snabbare börs som Binance eller CME uppdatera sina priser före en långsammare börs som KuCoin. Detta skapar en lucka där handlare kan köpa till ett lägre pris på den långsammare börsen innan den hinner justera sitt pris. Sådana ineffektiviteter beror på att marknader inte delar en gemensam prisfeed, vilket leder till prisskillnader.
Under perioder av hög volatilitet kan dessa skillnader bli särskilt stora. Ett känt exempel är "Kimchi Premium" under 2017–2018, då Bitcoin handlades med upp till 40 % högre pris på sydkoreanska börser jämfört med amerikanska. Detta motsvarade potentiella arbitragevinster på cirka 2 miljarder dollar. Dock begränsades möjligheterna av faktorer som kapitalrestriktioner och en fragmenterad marknadsstruktur.
Professionella handlare använder sig av latensprofilering för att mäta exekveringsfördröjningar och dataspridningshastigheter på olika börser. Genom att skapa syntetiska orderböcker i realtid kan de beräkna "effektiva spreadar" som inkluderar både avgifter och risker kopplade till latens. Sedan 2018 har dock arbitragemöjligheterna inom kryptovalutor minskat drastiskt, vilket gör det svårt att utnyttja enkla prisskillnader utan avancerad högfrekvensteknik.
Dessa exempel visar både lockelsen och svårigheterna med arbitrage, vilket leder oss till en översikt över strategins för- och nackdelar.
För- och Nackdelar med Cross-Exchange Arbitrage
Latensarbitrage utgör årligen cirka 5 miljarder dollar på globala aktiemarknader, och ungefär 20 % av all handelsvolym är kopplad till detta "latensrace". Trots dessa stora summor är marginalerna mycket små, ofta mellan 0,01 % och 0,1 % per handel. För att uppnå en nettovinst på 0,1 % krävs vanligtvis en bruttospread på 0,3–0,5 % för att täcka avgifter och slippage.
| Funktion | Fördelar | Nackdelar |
|---|---|---|
| Hastighet | Möjliggör att agera på prisgap innan marknaden reagerar | Kräver dyr specialutrustning som FPGAs och låg-latens nätverkskort |
| Skalbarhet | Algoritmer kan övervaka många handelspar samtidigt | Höga infrastrukturkostnader (>900 000 kr) utestänger mindre aktörer |
| Lönsamhet | Erbjuder lågriskvinster på fragmenterade marknader | Tunna marginaler kan snabbt ätas upp av avgifter och slippage |
| Likviditet | Möjliggör utnyttjande av stora marknader som BTC/USDT | Risk för ofullständiga orderutföranden vid otillräckligt orderdjup |
Latensarbitrage står för 33 % av den effektiva spreaden och 31 % av prisförändringarna på aktiemarknader. Forskning antyder att om latensarbitrage eliminerades genom förändringar i marknadsdesign, skulle likviditetskostnaderna för investerare kunna minska med 17 %. Samtidigt är strategin föremål för regulatorisk granskning. Många mäklare ser latensarbitrage som "toxiskt flöde" och använder avancerade verktyg för att upptäcka det, vilket kan leda till att konton stängs eller vinster hålls inne.
Nya börser, som Hyperliquid, har börjat införa skydd mot arbitrage. Exempelvis använder de frekventa batchauktioner med 100 millisekunders intervall och prioriterar orderavbokningar för att minska latensfördelarna.
Riskhantering och Strategioptimering
Hantera Risker
Latensarbitrage kommer med risker som kräver noggrann hantering. Ett av de största problemen är slippage, som uppstår när priset förändras mellan det att en möjlighet identifieras och ordern exekveras. För att hantera detta kan du använda kill-switches – automatiska mekanismer som stoppar handeln om spreadarna blir ogynnsamma eller om slippage överskrider förinställda gränser.
En studie från oktober 2023 av forskarna Cédric Poutré, Georges Dionne och Gabriel Yergeau visade vikten av att välja rätt ordertyp. De analyserade internationellt korsnoterade aktier på tre börser i Kanada och USA under 2019. Resultatet? En limitorderstrategi genererade en årlig nettovinst på cirka 6 miljoner dollar, medan samma strategi med marknadsorder inte var lönsam efter kostnader. Det här är ett tydligt exempel på hur rätt val av ordertyp kan minska handelsfriktion och förbättra resultat.
För att undvika att agera på föråldrad information eller fantomsignaler är det viktigt att använda Precision Time Protocol (PTP) eller GPS-baserad synkronisering. Dessutom måste handlare ta hänsyn till regulatoriska krav, som MiFID II i Europa och SEC Regulation NMS i USA, för att undvika juridiska problem.
När dessa risker är under kontroll kan fokus flyttas till att finslipa strategin för att maximera vinsten.
Optimera Din Arbitragestrategi
När riskhanteringen är på plats kan strategin optimeras för att förbättra resultaten. Ett verktyg som är särskilt effektivt är Smart Order Routing (SOR). Det analyserar likviditet och nätverkstrafik i realtid, vilket gör det möjligt att dirigera order till den börs där sannolikheten för utförande är högst och avvisningsfrekvensen lägst. Detta minimerar risken för att order inte genomförs.
En annan viktig strategi är att dynamiskt justera orderstorleken under perioder av hög volatilitet. Detta minskar risken för misslyckade handelsförsök. Kombinera detta med latensprofilering, där du regelbundet mäter exekveringsfördröjningen för varje handelsplats. Genom att använda dessa data kan triggerlogiken justeras i realtid.
En studie från augusti 2021 av Matteo Aquilina, Eric Budish och Peter O’Neill analyserade börsmeddelanden från London Stock Exchange för FTSE 100-aktier. De fann att arbitragerace inträffade ungefär en gång per minut per symbol och att de sex största företagen vann över 80 % av dessa tävlingar. Studien noterade också:
"Latency arbitrage accounts for 33% of the effective spread and 31% of all price impact, and that market designs that eliminate latency arbitrage would reduce the cost of liquidity for investors by 17%."
För att lyckas i denna konkurrensutsatta miljö kan geografisk redundans vara avgörande. Genom att distribuera exekveringsnoder på olika geografiska platser kan du säkerställa tillgång även vid lokala nätverksavbrott. Dessutom kan förutsägande modellering användas för att identifiera "leader-lagger"-relationer mellan börser. Till exempel uppdaterar CME ofta priser före Binance, vilket kan ge en fördel genom att förutse prisrörelser på långsammare plattformar.
Slutsats
Vi har sett att cross-exchange latency arbitrage är en högfrekvent handelsstrategi som utnyttjar tidsfördröjningar i prisuppdateringar mellan olika börser. Denna metod kan bidra till att minska spreadar och förbättra marknadseffektiviteten, men den medför också betydande likviditetskostnader. Faktum är att strategin står för ungefär 33 % av den effektiva spreaden och uppskattas kosta investerare runt 5 miljarder dollar årligen på globala aktiemarknader.
För att lyckas krävs en extremt optimerad infrastruktur, inklusive colocation, DMA och FPGAs, samt strategier som både reagerar på och förutser prisrörelser. Denna nivå av teknisk precision är avgörande för att möta de krav som marknaden ställer. Dessutom visar forskning att valet mellan limit- och marknadsorder har en betydande påverkan på resultaten.
När vi blickar framåt ser vi att AI och maskininlärning spelar en allt större roll. Tekniker som reinforcement learning och RNN-modeller används för att förutse "leader-lagger"-relationer mellan börser. Samtidigt blir marknadens struktur och regelverk allt viktigare i takt med att tekniken utvecklas. Det regulatoriska trycket ökar, och nya lösningar, som "synchronized order placement", föreslås för att minska HFT-fördelar och sänka likviditetskostnader med upp till 17 %.
Som Eric Budish, professor i ekonomi vid University of Chicago, så träffande uttryckte det:
"Latency arbitrage is a symptom of a flawed market design".
Detta citat belyser behovet av att kombinera avancerad teknik med en djup förståelse för marknadens struktur och rättvisa.
För handlare är budskapet tydligt: framgång kräver att tekniken integreras i varje beslut. Utan rätt infrastruktur, effektiva riskhanteringssystem och kontinuerlig optimering är det nästan omöjligt att konkurrera om arbitragevinsterna – särskilt när de sex största aktörerna redan står för över 80 % av all konkurrens.
FAQs
Vilka är de största riskerna med cross-exchange latency arbitrage?
Att använda sig av cross-exchange latency arbitrage kan verka lockande, men det finns flera risker som är viktiga att känna till:
- Marknadsinstabilitet: Denna strategi kan öka volatiliteten på marknaden. Genom att utnyttja små prisavvikelser mellan börser kan det leda till snabba och oförutsägbara prisrörelser, vilket skapar en osäker miljö för andra aktörer.
- Minskad likviditet: När arbitragehandlare utnyttjar skillnader i marknadsdata kan det påverka tillgången på likviditet negativt. Detta kan i sin tur göra det svårare för andra att genomföra affärer till rättvisa priser och påverka marknadens övergripande effektivitet.
- Tekniska utmaningar: För att lyckas krävs avancerad teknik och extremt låg latens. Detta innebär höga kostnader för infrastruktur och en risk för tekniska problem som kan leda till förluster, särskilt om systemen inte fungerar som förväntat.
Att ha en tydlig förståelse för dessa risker är viktigt för att avgöra om strategin passar dina handelsmål och resurser.
Hur kan jag förbättra min tekniska infrastruktur för arbitragehandel?
För att förbättra din tekniska infrastruktur för arbitragehandel är det avgörande att minska latens i kommunikationen mellan din handelsplattform och börsens system. Här är några sätt att göra det:
- Kortare nätverkskablar: Använd fiberkablar för att minska det fysiska avståndet och snabba upp dataöverföringen.
- Färre nätverkskomponenter: Begränsa antalet switchar och routrar mellan din plattform och börsens system för att undvika onödiga fördröjningar.
- Snabba och dedikerade anslutningar: Investera i högpresterande anslutningar, som 10GbE, och överväg att använda colocation-tjänster för att placera din utrustning nära börsens servrar.
Genom att finjustera både din hårdvara och nätverksarkitektur kan du minska latensen och förbättra orderexekveringens hastighet och precision. Detta är särskilt viktigt för att hålla sig konkurrenskraftig inom högfrekvent handel och arbitrage.
Vilka är de största regulatoriska utmaningarna för cross-exchange latency arbitrage?
Strategin för cross-exchange latency arbitrage stöter på flera regulatoriska hinder, särskilt när det gäller att upprätthålla rättvisa och transparens på marknaden. En av de största utmaningarna ligger i högfrekvent handel, som kan ge vissa aktörer med snabbare tekniska lösningar en orättvis fördel, vilket i sin tur kan påverka marknadens likviditet negativt.
Regulatoriska myndigheter, som Finansinspektionen i Sverige, försöker hitta en balans mellan att skydda marknadens integritet och att samtidigt möjliggöra innovation inom algoritmisk handel. Förslag som syftar till att öka transparensen och begränsa fördelarna med snabbare teknologier diskuteras för att minska risken att latensskillnader utnyttjas. Målet är att skapa en mer rättvis och stabil handelsmiljö, utan att bromsa den tekniska utvecklingen.
