

Genetiska Algoritmer i Portföljoptimering och Position Sizing
Genetiska algoritmer (GA) är kraftfulla verktyg för att lösa komplexa finansiella optimeringsproblem. De används främst inom två områden: portföljoptimering och position sizing. Här är de viktigaste punkterna:
- Portföljoptimering: GA hjälper till att hitta den bästa tillgångsallokeringen genom att maximera avkastning och minimera risk, även när marknadsbegränsningar som transaktionskostnader och minsta transaktionsstorlekar gör problemet svårt att lösa med traditionella metoder.
- Position Sizing: GA optimerar storleken på enskilda affärer baserat på specifika kriterier, vilket gör det möjligt att hantera komplexa parametrar och begränsningar, som hävstång och transaktionskostnader.
Fördelar:
- Kan hantera icke-linjära problem och flera begränsningar.
- Flexibla målfunktioner som t.ex. Sharpe-kvoten eller mean-semi variance.
- Effektiv vid optimering av portföljer med många tillgångar.
Utmaningar:
- Hög beräkningskostnad, särskilt för större portföljer.
- Kräver noggrann parameterinställning för att undvika lokala optima.
- Begränsad transparens i beslutsprocessen.
Trots dessa utmaningar visar forskning att GA ofta presterar bättre än metoder som Modern Portfolio Theory (MPT) när det gäller riskjusterad avkastning och portföljprestanda. För investerare och analytiker är GA ett viktigt verktyg för att hantera komplexa finansiella problem i dagens marknader.
1. Genetiska Algoritmer i Portföljoptimering
Målfunktion
Genetiska algoritmer (GA) erbjuder en flexibel metod för att hantera marknadsbegränsningar inom portföljoptimering. Målfunktionen i detta sammanhang används för att hitta rätt vikter för tillgångar i en portfölj, med målet att balansera mellan maximal avkastning och minimal risk. Traditionella metoder, som Markowitz mean-variance-analys, använder kvadratisk programmering och deterministiska algoritmer. Men när verkliga faktorer som transaktionskostnader och lägsta transaktionsstorlekar inkluderas, blir problemet NP-hårt och därmed svårt att lösa med dessa metoder.
"Typical optimisers rely on quadratic programming and deterministic algorithms to find ’optimal’ portfolios. However, when practical limitations of the financial markets… are included in the model it becomes an NP-hard problem." – Riskcare
"Typiska optimerare förlitar sig på kvadratisk programmering och deterministiska algoritmer för att finna ’optimala’ portföljer. Men när praktiska begränsningar på de finansiella marknaderna… inkluderas i modellen, blir det ett NP-hårt problem." — Riskcare [4]
GA arbetar med en population av slumpmässiga lösningar och använder mekanismer som korsning och mutation för att utforska lösningsrymden. En av GA:s styrkor är dess förmåga att hantera icke-linjära optimeringsproblem och komplexa funktioner utan att vara beroende av specifika problem.
Kromosomrepresentation
I GA representerar kromosomer portföljens tillgångsvikter, vanligtvis som en vektor av reella tal. Dessa vikter måste uppfylla kravet att deras summa är lika med 1. Om detta krav inte uppfylls, används reparationsmekanismer för att korrigera vikterna. Ytterligare begränsningar, som att förhindra blankning (vikter ≥ 0), kan också läggas till för att förenkla modellen.
För att undvika överträning, där algoritmen anpassar sig för mycket till historiska data och misslyckas med att generalisera, bör kromosomer utvärderas baserat på "prestandakonsistens". En variant, micro-genetiska algoritmer (f-GA), använder mindre populationer och "partiell ersättning" för att minska beräkningstiden utan att kompromissa med lösningens kvalitet.
Fitnessmått
Ett avgörande steg i GA är att definiera ett lämpligt fitnessmått. Ett av de vanligaste måtten är Sharpe-kvoten, som mäter riskjusterad avkastning genom att jämföra överavkastning (över den riskfria räntan) med portföljens standardavvikelse. Andra alternativ inkluderar att optimera direkt avkastning eller minimera volatilitet. Dessutom kan Mean-Semi Variance användas för att fokusera på nedåtrisk snarare än total volatilitet.
GA prioriterar lösningar som visar högre avkastning eller lägre volatilitet genom att ge dessa kromosomer högre sannolikhet att väljas för nästa generation. Studier har visat att GA ofta presterar bättre än traditionella metoder som Mean-Variance Optimization (MVO), både i termer av högre riskjusterad avkastning och lägre portföljvolatilitet.
Beräkningskomplexitet
En av de största utmaningarna med GA är deras höga beräkningskostnad, särskilt när antalet tillgångar i portföljen ökar. Traditionella GA kräver stora populationer, vilket kan leda till långsamma beräkningar. För att lösa detta problem har forskare utvecklat metoder som "partiell ersättning", där lovande lösningar kombineras med nya, vilket sparar tid jämfört med att börja om från början.
"GA reassures a higher chance of reaching a global optimum by starting with multiple random search points and considering several candidate solutions simultaneously." – Chi-Cheong
"Genetiska algoritmer (GA) säkerställer en högre chans att nå ett globalt optimum genom att starta med flera slumpmässiga sökpunkter och överväga flera lösningskandidater samtidigt." — Chi-Cheong [5]
Modifierade versioner, som Micro-GA, är designade för att minska risken för för tidig konvergens och samtidigt hålla beräkningarna effektiva. Trots dessa utmaningar visar GA i sina olika former stor potential för praktiska tillämpningar inom portföljoptimering.
sbb-itb-e2221a1
2. Genetiska Algoritmer i Position Sizing
Målfunktion
När det gäller position sizing handlar det om att justera storleken på enskilda affärer baserat på specifika kriterier, och här kommer genetiska algoritmer (GA) in i bilden. Målfunktionen i detta sammanhang syftar på att precisera storleken för varje tillgångs position i en portfölj. Till skillnad från portföljoptimering, där fokus ligger på att balansera risk och avkastning för hela portföljen, är position sizing mer inriktat på att optimera enskilda affärer. Målfunktionen fungerar som en "fitness-funktion", som utvärderar hur väl en viss uppsättning positionsstorlekar uppfyller de uppsatta kriterierna.
Ett exempel på GA:s utmaningar är en studie av S&P 500-indexet (1928–1995) av Franklin Allen och Risto Karjalainen. Studien visade att algoritmen hade svårt att konsekvent överträffa en enkel köp-och-håll-strategi efter att transaktionskostnader inkluderades. Målfunktionen definierar alltså ramarna för lösningen, medan kromosomrepresentationen konkretiserar hur dessa ramar ser ut.
Kromosomrepresentation
I position sizing representeras kromosomer som en vektor av tillgångsvikter, där varje "gen" motsvarar den procentuella allokeringen för en specifik tillgång. För att säkerställa att startpopulationen följer budgetbegränsningar (vikter som summerar till 1,0) används Dirichlet-fördelningen för att generera slumpmässiga portföljer. Dessutom kan vissa gener låsas fast för att representera fasta positionsstorlekar, vilket gör det möjligt att ta hänsyn till befintliga innehav eller regulatoriska krav.
Moderna genetiska optimerare är kraftfulla nog att hantera tusentals tillgångar och kan ge rekommendationer på bara 8–10 sekunder. Det gör tekniken användbar även för komplexa portföljer.
Fitnessmått
Position sizing kräver ofta flera olika mått snarare än bara ett. Utöver standardmått som avkastning och volatilitet kan algoritmen också ta hänsyn till faktorer som volatilitetstak, ESG-betyg eller marknadssentiment. Detta gör att GA kan anpassas till olika investeringsstrategier och marknadsförhållanden.
För att bättre hantera nedåtrisk används ofta mean-semi variance-modeller, medan vissa GA-verktyg prioriterar stabilitet i avkastningen. Detta har visat sig vara effektivt i praktiska handelssituationer. Algoritmen kan även identifiera optimala tidpunkter för att vara aktiv i en position – när avkastningen är positiv och volatiliteten låg – och när det är bättre att stå utanför. Trots flexibiliteten med dessa mått finns fortfarande utmaningar, särskilt när det gäller beräkningskomplexitet.
Beräkningskomplexitet
Position sizing med GA är ofta en beräkningsmässigt krävande process. Den måste ta hänsyn till flera begränsningar, som transaktionskostnader, minimala transaktionsstorlekar och maximal hävstång. Dessa faktorer gör optimeringsproblemet NP-hårt. Traditionella algoritmer kämpar med dessa icke-linjära problem, men GA:s heuristiska metoder är bättre lämpade för att hantera dem.
En typisk GA-konfiguration kan inkludera en population på 256 portföljer per generation, med utveckling över 100 iterationer. För att undvika att fastna i lokala optima används slumpmässiga mutationer, där brus läggs till vikterna. I vissa implementationer väljs de bästa 50 % av populationen för att gå vidare till nästa generation. Detta tillvägagångssätt säkerställer en balans mellan utforskning och förfining av lösningar.
Hur genetiska algoritmer fungerar inom trading | Strategier för algotrading
För- och nackdelar
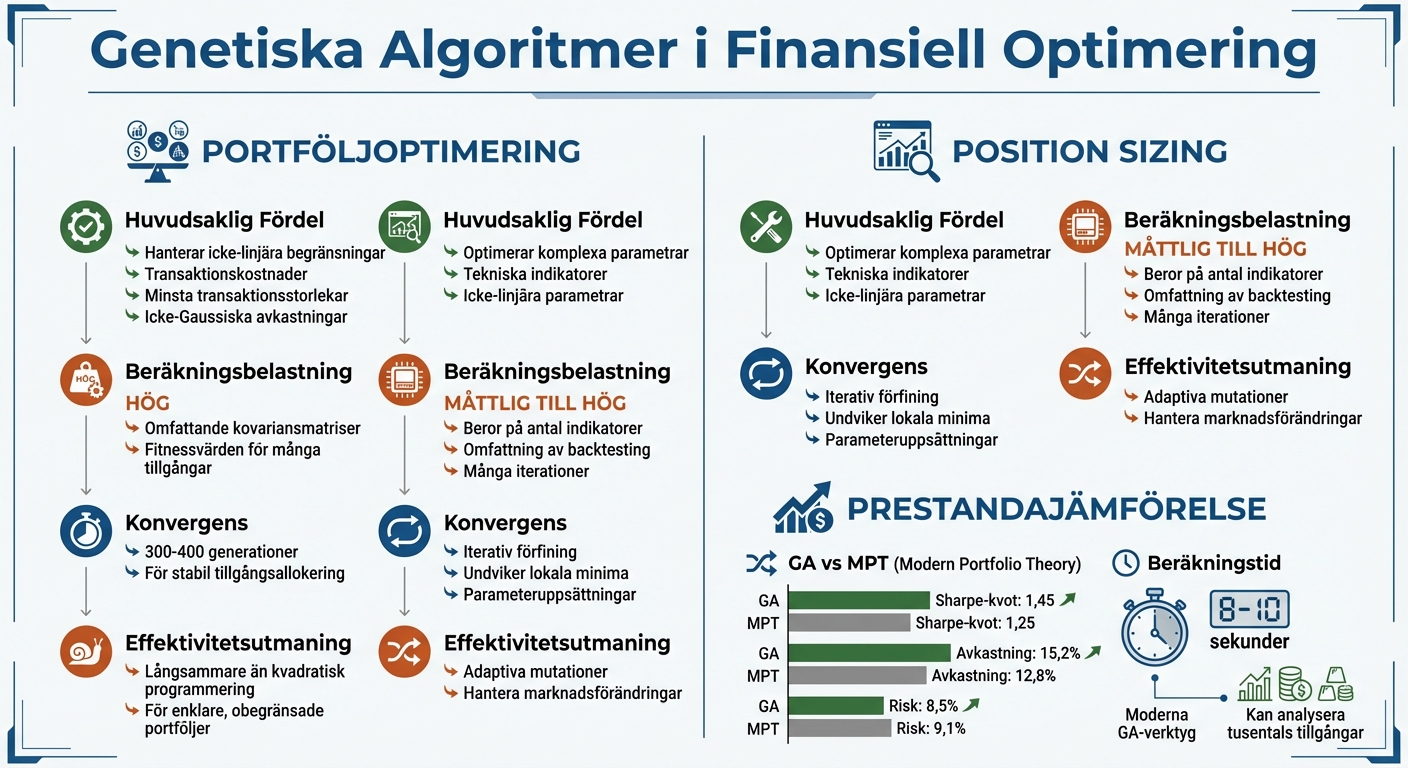
Genetiska Algoritmer: Portföljoptimering vs Position Sizing – Jämförelse av Fördelar och Utmaningar
Efter att ha analyserat hur genetiska algoritmer (GA) används inom portföljoptimering och position sizing, kan vi nu titta på deras styrkor och svagheter. Dessa algoritmer har både fördelar och utmaningar, som framgår av tabellen nedan:
| Aspekt | Portföljoptimering | Position Sizing |
|---|---|---|
| Huvudsaklig fördel | Hanterar icke-linjära begränsningar som transaktionskostnader och minsta transaktionsstorlekar samt icke-Gaussiska avkastningar | Optimerar komplexa, icke-linjära parametrar för tekniska indikatorer |
| Beräkningsbelastning | Hög; kräver omfattande beräkningar av kovariansmatriser och fitnessvärden för många tillgångar | Måttlig till hög; beror på antalet indikatorer och omfattningen av backtesting, vilket kan kräva många iterationer |
| Konvergens | Typiskt 300–400 generationer för att nå stabil tillgångsallokering | Kräver iterativ förfining för att undvika lokala minima i parameteruppsättningar |
| Effektivitetsutmaning | Långsammare än kvadratisk programmering för enklare, obegränsade portföljer | Behöver adaptiva mutationer för att hantera marknadsförändringar |
Genetiska algoritmer erbjuder en lösning för att hantera komplexa marknadsbegränsningar som traditionella metoder ofta inte klarar av. En studie från 2025 visade att GA-baserad portföljoptimering presterade bättre än Modern Portfolio Theory (MPT), med en Sharpe-kvot på 1,45 jämfört med MPT:s 1,25. Resultaten inkluderade en avkastning på 15,2 % och en risk på 8,5 %, jämfört med MPT:s 12,8 % avkastning och 9,1 % risk. Christos N. Christodoulou-Volos från Neapolis University kommenterade:
"While GA requires more computational effort compared to MPT, it generates improved optimization results".
"Även om genetiska algoritmer (GA) kräver större beräkningsinsats jämfört med modern portföljteori (MPT), genererar de förbättrade optimeringsresultat" [10].
Men det finns också nackdelar. En av de största utmaningarna är den höga beräkningskostnaden. GA-modeller kräver fler iterationer för att konvergera jämfört med deterministiska metoder och är känsliga för parametrar som populationsstorlek och mutationshastigheter. Riskcare Research belyser detta:
"When practical limitations of the financial markets, such as transaction costs and minimal transaction lots, are included in the model it becomes an NP-hard problem and a global optimal solution cannot be obtained by traditional mathematics programming techniques".
"När praktiska begränsningar på de finansiella marknaderna, såsom transaktionskostnader och minsta handelsvolymer (lots), inkluderas i modellen blir det ett NP-hårt problem, och en globalt optimal lösning kan inte erhållas genom traditionella matematiska programmeringstekniker" [4].
En annan svaghet är att GA-lösningar ofta saknar transparens, vilket gör det svårt för finansanalytiker att förstå beslutsprocesserna utan hjälp av Explainable AI (XAI). För position sizing blir det ännu mer komplext när blankning inkluderas, eftersom det kräver ytterligare begränsningar för maximal hävstång.
Trots dessa utmaningar pekar utvecklingen mot hybridmodeller och adaptiva algoritmer som justerar parametrar i realtid på att tekniken är under ständig förbättring. Plattformar som Trendtrading.se utforskar dessa avancerade metoder, inklusive reinforcement learning-system för trendföljande strategier och Monte Carlo-simuleringar för riskhantering. Dessa insikter bidrar till att forma framtidens automatiserade handelssystem.
Slutsats
Genetiska algoritmer (GA) erbjuder kraftfulla verktyg för både portföljoptimering och position sizing. De kan skräddarsys beroende på om fokus ligger på att skapa en balanserad portfölj eller att optimera storleken på enskilda positioner. När det gäller portföljoptimering är GA särskilt användbart för att hantera kvalitativa begränsningar som ESG-betyg, investeringsteman och individuella riskpreferenser – områden där traditionell Modern Portfolio Theory inte räcker till. Genom att ta sig an komplexa portföljproblem kan GA erbjuda lösningar som både är flexibla och effektiva.
När det gäller position sizing visar GA sin styrka i situationer som innefattar diskreta transaktionsstorlekar eller avancerade kostnadsstrukturer. Enligt Riskcare Research är dessa utmaningar NP-hårda, vilket innebär att traditionella metoder ofta misslyckas med att hitta en global optimallösning. Därför är GA särskilt användbart vid högfrekvenshandel eller när tillgångar har specifika minimikrav för transaktioner.
För finansiella experter är GA särskilt värdefullt när modeller innehåller icke-linjära begränsningar som inte kan hanteras av traditionella metoder som kvadratisk programmering. Dessutom kräver GA inte att avkastningar är normalfördelade, vilket gör metoden mycket användbar för scenarier med extrem risk. Vid personlig förmögenhetsförvaltning, där kundspecifika krav som hållbarhetsfokus eller exkludering av vissa tillgångar är viktiga, kan GA leverera lösningar som är svåra att uppnå med andra metoder.
Trots dess fördelar finns det utmaningar, särskilt när det gäller att justera parametrar som populationsstorlek, mutationshastighet och korsningsoperatorer . Ett hybridangrepp kan ofta vara det mest effektiva – där GA används som ett ramverk för att optimera faktorer som Sharpe-kvot, volatilitet och valutarisker, anpassade efter specifika investeringsmål. Moderna GA-verktyg kan dessutom analysera tusentals tillgångar och generera optimerade portföljförslag på mindre än 8–10 sekunder.
Plattformar som Trendtrading.se driver forskningen framåt genom att utforska tekniker som reinforcement learning och Monte Carlo-simuleringar. Denna typ av innovation är avgörande för att möta de allt högre tekniska kraven på dagens finansmarknader.
FAQs
När är GA bättre än MPT i portföljoptimering?
Genetiska algoritmer har en fördel jämfört med MPT (Modern Portföljteori) eftersom de är bättre på att lösa komplexa och icke-linjära problem. De är också mindre känsliga för fel i uppskattningar, vilket gör dem till ett kraftfullt verktyg för att bygga stabila portföljer med justerad risk. Den här egenskapen gör att de ofta presterar bättre under osäkra och föränderliga marknadsförhållanden.
Hur väljer man fitnessmått (Sharpe vs semi-varians)?
Vilket mått som är bäst – Sharpe-kvot eller semi-varians – beror helt på vilken typ av risk du vill hantera.
- Sharpe-kvot: Detta mått jämför avkastning med total volatilitet. Det är ett populärt val för investerare som vill maximera sin riskjusterade avkastning. Här räknas både positiv och negativ avvikelse från medelvärdet in, vilket gör det användbart i många olika marknadsscenarier.
- Semi-varians: Om du är mer intresserad av att minimera förluster snarare än att optimera avkastning, kan semi-varians vara ett bättre alternativ. Detta mått fokuserar enbart på nedåtrisk – alltså avkastning under ett visst tröskelvärde. Det är särskilt relevant i marknader med så kallade "fat-tailed" fördelningar, där extrema negativa utfall är vanligare, eller för investerare med starkt fokus på att begränsa förluster.
Valet handlar därför om din riskaptit och investeringsstrategi.
Hur undviker man överträning och lokala optima i GA?
För att minska risken för överträning och fastna i lokala optima när du använder genetiska algoritmer (GA), krävs en genomtänkt strategi för att hantera parametrar och populationens mångfald. Här är några tips:
- Justera populationens storlek och mutationshastighet: Balansen mellan dessa parametrar är avgörande. En större population kan hjälpa till att utforska lösningsrymden bättre, medan en välavvägd mutationshastighet kan förhindra stagnation.
- Diversifierad population: Se till att populationen har en bred variation av genetiska kombinationer från början. Detta ökar sannolikheten att hitta globala optima.
- Adaptiva mutationsnivåer: Anpassa mutationshastigheten under algoritmens gång. En högre mutationsnivå kan användas i början för att utforska, medan en lägre nivå kan hjälpa till att finslipa lösningar senare.
- Elitism: Behåll de bästa lösningarna från varje generation. Detta säkerställer att framsteg inte går förlorade och kan fungera som en stabil grund för vidare förbättringar.
Ett annat effektivt tillvägagångssätt är att köra algoritmen flera gånger med olika initiala populationer. Detta kan ge en bredare bild av lösningsutrymmet och minska risken för att fastna i suboptimala lösningar. Genom att kontinuerligt justera parametrar och analysera resultaten kan du förbättra prestandan och öka sannolikheten för att hitta den bästa lösningen.
